
国庆长假临近。很多跟单社区的交易者会问:全球市场又不休市,假期跟单会有什么不同?
答案是:市场不休市,但流动性会变。
同样的信号源、同样的跟随参数,你在亚洲时段可能会发现成交体验和平时不一样。
这不是信号源突然“变了”,也不是平台“出问题”,而是假期期间亚洲时段的流动性结构发生了变化。
一、市场不休市,但亚洲时段流动性会变薄
这类全球市场通常周一至周五连续交易。
中秋国庆期间,它照常运行,不会因为中国假期而关闭。
但“不休市”不等于“流动性不变”。
第一个变化是亚洲时段的参与度下降。
中国是全球市场的重要参与者,尤其在亚洲时段。
国庆期间,中国交易员、银行交易台、企业财务部门大量休假,亚洲相关品种的订单流会明显减少。
这不是市场关闭,而是亚洲时段的“活跃度”下降。
第二个变化是做市商挂单减少。
做市商和流动性提供商的部分人员休假,愿意在每一档价格上挂单的人变少了。
流动性在交易中的含义很具体:它决定了你能否在不显著影响价格的情况下完成交易。
流动性充裕时,买卖价差窄、订单簿各价位挂单厚;流动性变薄时,价差扩大、深度下降。
一个直观的衡量方式是看价差。
平时正常亚洲时段,主要交易品种的点差可能只有0.1到0.3个点;而在假期低流动性时段,同样的品种点差可能扩大到1个点甚至更多。
这不是平台调整了收费,而是做市商在更薄的市场里要求更高的风险补偿。
第三个变化是波动率可能反常。
低流动性不等于低波动。
订单簿变薄之后,一笔平时不会引起注意的中等规模订单,也可能推动价格走出比平时更大的幅度。
假期期间突发的新闻或数据,在薄流动性环境下更容易被放大。
可以用一个类比来理解:平时的亚洲时段像八车道高速公路,车流再大也有足够空间消化;假期就像只剩两车道,同样的车流量——甚至更少的车流量——都可能造成拥堵和突然的变道。
二、流动性下降为什么让滑点变大?
理解了亚洲时段流动性的变化,接下来看看滑点从哪里来。
滑点,简单来说,就是预期成交价格与实际成交价格之间的差异。
它可能来自下单到成交之间的价格变化,也可能因为当前最优价位的可成交量不足,订单需要继续在后续价位完成成交。
市场快速波动,或者流动性不足时,滑点通常更容易出现,而部分节假日的亚洲时段就可能出现这样的环境。
要理解这一点,可以先看市场深度和可执行报价的运作方式。
市场中同时存在买入和卖出报价。
买卖价差是当前最优买价与最优卖价之间的距离,而市场深度反映的是不同价位上可供成交的流动性规模。
流动性充足时,价差通常更窄、深度更厚,订单更容易在接近当前报价的位置完成;流动性不足时,价差可能扩大,市场深度也会变薄。
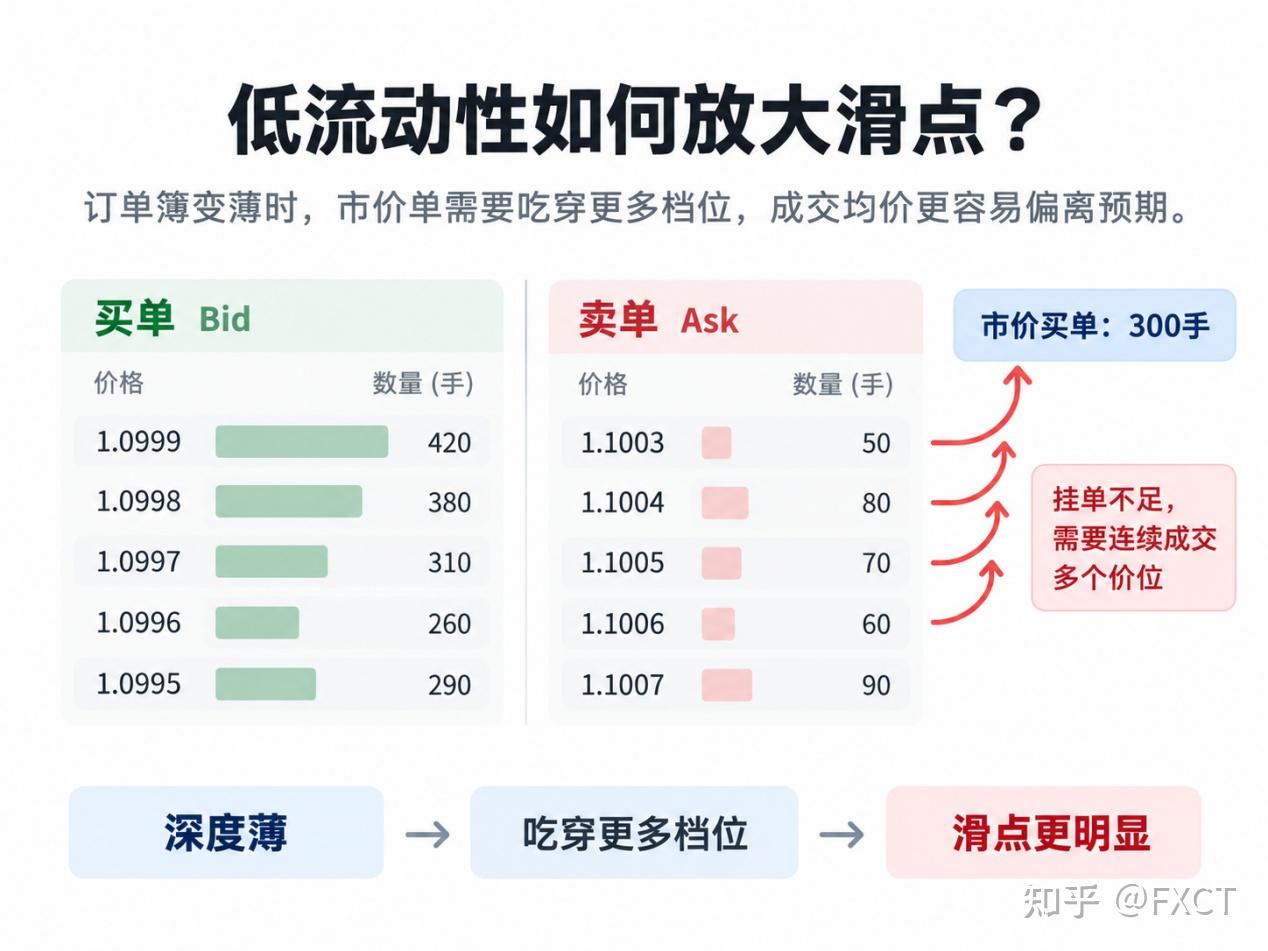
当你提交一笔市价单时,订单会优先从当前最优可执行价格开始成交。
如果该价位上的流动性足以覆盖你的订单规模,实际成交价格通常会比较接近下单时看到的报价。
反之,如果最优价位上的可成交量不足,订单就可能继续在第二档、第三档甚至更深的价格完成,最终成交均价也就更容易偏离预期。
在部分节假日的亚洲交易时段,一些相关品种可能因为市场参与者减少而出现流动性下降。
随着伦敦、纽约等主要市场陆续进入活跃时段,市场参与度通常会有所提升,但具体情况仍取决于交易品种和当天的市场环境。
三、跟单的放大效应:为什么你的成交价和信号源不一样?
上面讲的是“一个人下单”的情况。
跟单的场景还要多一层复杂性。
信号源的成交价,和跟随者的成交价,从机制上就不可能完全一致。
跟单系统传递的是交易信号,而不是成交回报。
信号源下单的瞬间,到你的账户实际执行之间,存在一个时间差。
这个时间差在正常流动性下可能影响很小——价格在几毫秒内变化不大——但在低流动性环境下,价格在同样的时间窗口内可能已经移动了比平时更大的幅度。
更关键的是订单流的集中效应。
当信号源开仓时,多个跟随者几乎同时收到信号并下单。
这些订单在同一时间、同一方向涌入市场,形成一笔比单个信号源订单大得多的集中订单流。
在流动性正常的时段,市场可以消化这种集中订单流,价差和深度不会受到明显冲击;但在假期亚洲时段,同样的集中订单流可能直接穿透多档挂单,造成比平时显著更大的滑点。
跟单中还存在一个容易被忽略的差异来源:信号源和跟随者看到的“同一笔交易”,实际可能是不同价格的合并结果。
部分跟单平台会将交易方向和交易品种相同的多笔订单合并为一个仓位,并按组合订单的平均入场价格结算。
这意味着,信号源的一笔“开仓”在跟随者账户中可能表现为多笔订单的合并,而每笔订单的实际执行价格都会受到当时市场状况的影响。
在低流动性环境下,各笔订单的执行价与信号源对应订单之间的偏差可能比平时更大;这些偏差在按平均入场价结算时会被合并反映,使得跟随者的最终平均入场价与信号源之间出现更明显的偏离。
需要说明的是,这并非所有跟单平台的统一规则。不同平台在仓位合并、结算方式和滑点处理上可能存在差异,具体应以所使用平台的规则为准。
还有一个机制值得注意:很多跟单平台设有滑点保护阈值。当执行价格与信号源价格的偏差超过设定阈值时,系统会拒绝下单,而不是以不利价格成交。
这本身是一个保护机制,但在假期低流动性环境下,它可能导致一个结果:部分跟单执行失败。 信号源开了仓,但你的账户因为价格偏差超过了保护阈值而没有跟上。
你可能在信号源后续平仓时才注意到这个差异,而那时的价格环境可能又完全不同。
把这两层机制放在一起看,就能理解跟单中一个基础性的认知:跟单复制的是信号,不是成交价。
在流动性正常时,这个差异可能小到可以忽略;但在假期亚洲时段,它会变得更加明显。
国庆期间全球市场不休市,但亚洲时段的流动性会变薄。
订单簿深度下降让滑点更容易发生,而跟单的集中订单流和时间差又进一步放大了这些效应。
理解这些机制,不是为了预测假期行情会怎样,而是为了建立更合理的预期:你看到的信号源成交价,和你的账户实际成交价之间,在假期亚洲时段可能出现比平时更大的差异。
这是市场结构的结果,不是某个环节出了问题。
下篇将接着聊:信号源在低流动性时段可能有哪些行为变化(比如交易频率调整、风控触发、限价单未成交),跟随者需要理解哪些执行差异,以及几个关于假期跟单的常见误区。
本文为FXCT社区跟单机制科普内容,不构成任何投资建议或交易指导。市场有风险,决策需独立。
本文内容由互联网用户自发贡献,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请发送邮件至 1599153920@qq.com 举报,一经查实,本站将立刻删除。转载联系作者并注明出处:https://www.tlbyby.com/html/292.html
